相続が発生すると、相続人は被相続人が生前に保有していた金融資産、土地・建物などの不動産、株式等の有価証券、生命保険などあらゆる相続財産を引き継ぐことになります。
相続する財産の中には債務や、利用に困る土地など相続人が一般的にあまり引き継ぎたくないと考える財産もあります。特に過去に原野商法で購入してしまった土地や空き家など、利用価値のないいわゆる負動産がある場合、どのように対処すればよいか困るケースがあります。
当記事では原野商法で購入してしまった土地がある場合の対処方法についてポイントをおさえて解説します。
原野商法とは
まずは原野商法の概要について説明します。
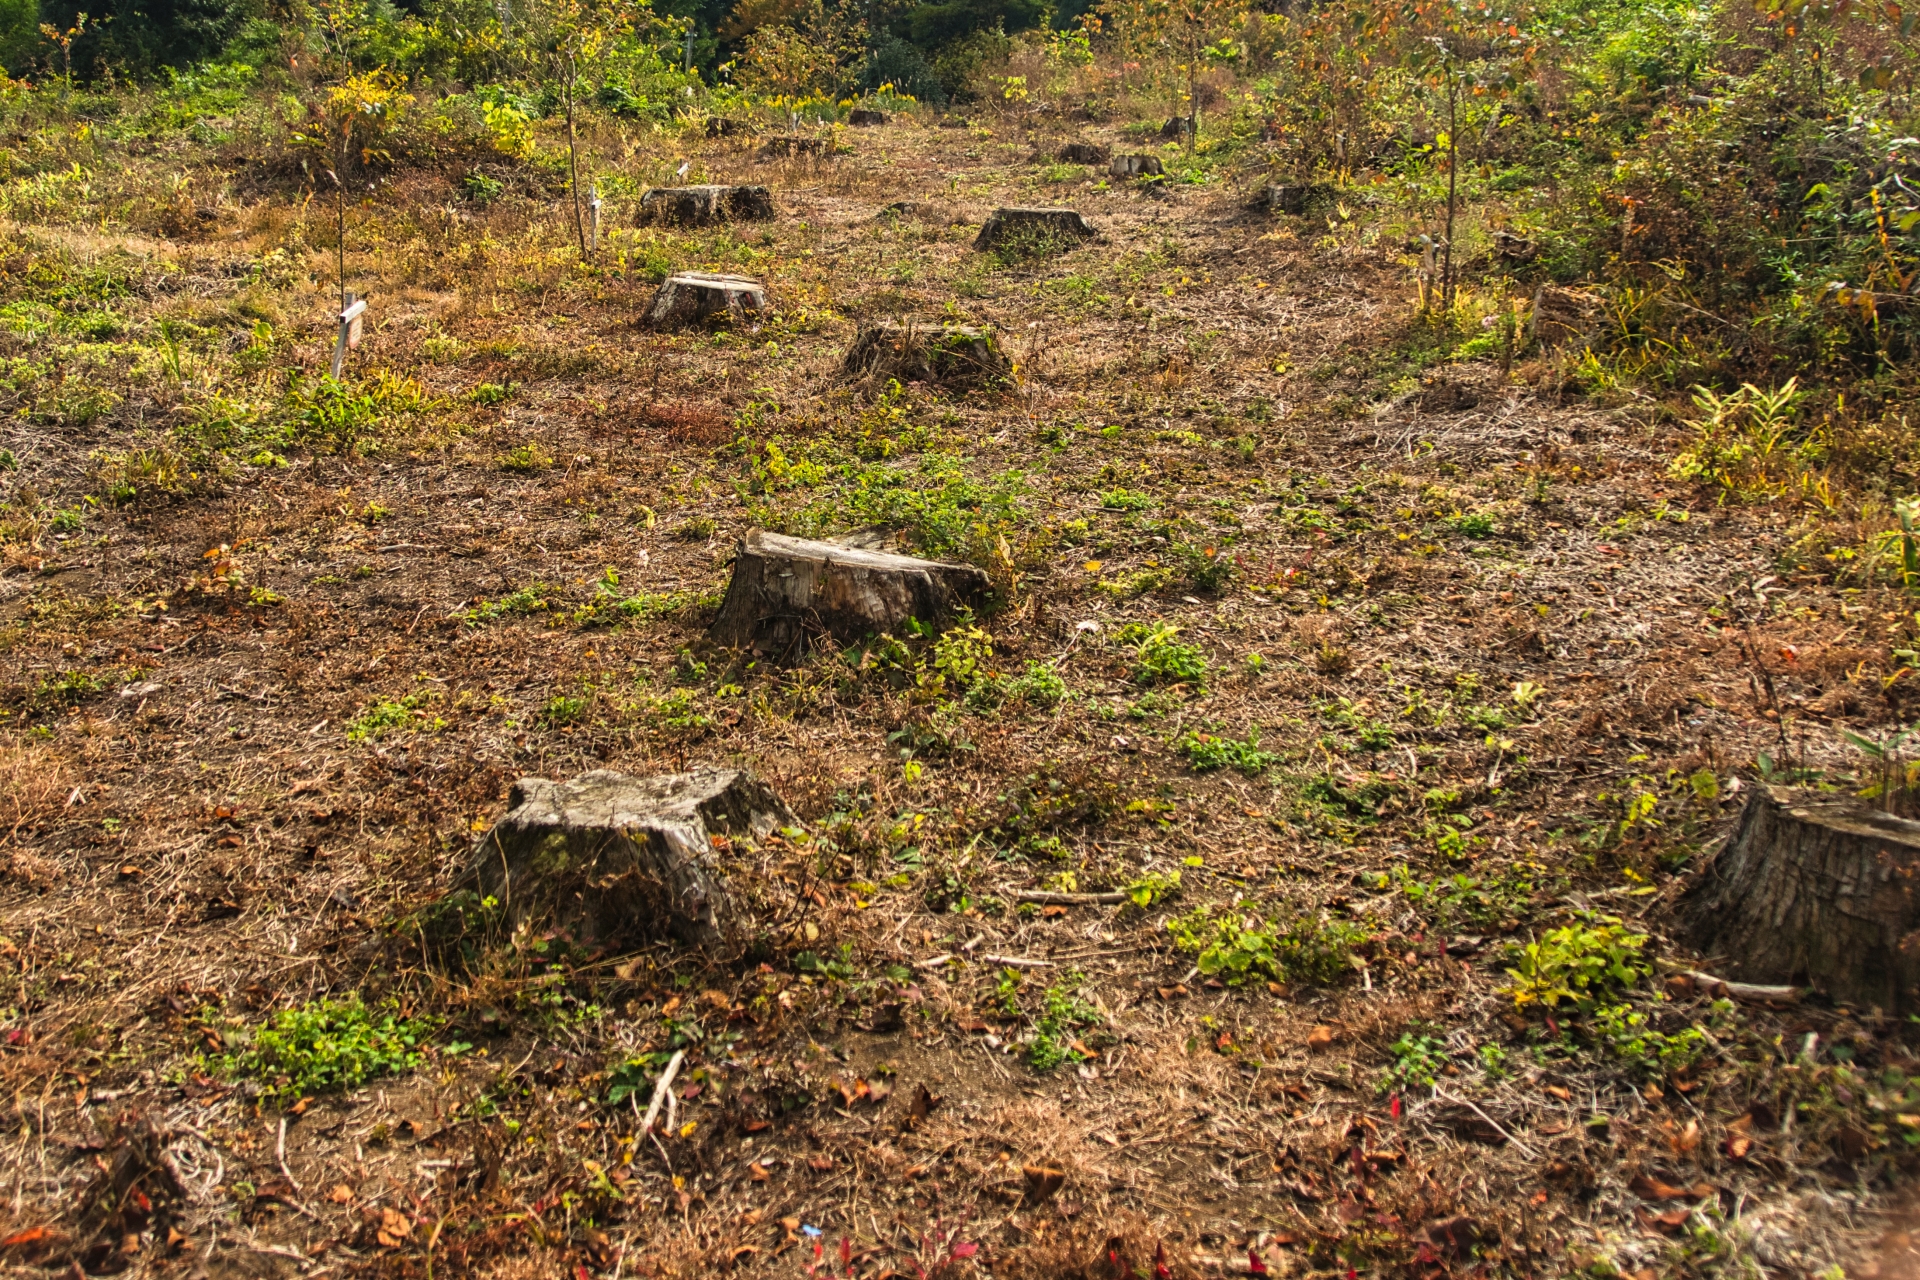
原野商法とは1960年代から1980年代にかけて流行し、深刻な問題となった詐欺手法で、特に利用する価値がない原野や山林などの土地をゴルフ場建設や別荘地など各種施設の開発計画があり、将来値上がりが期待できる土地を特別に声を掛けていると嘘をついて高値で売りつける悪徳商法です。
騙されて原野商法で購入してしまった土地は固定資産税の支払いなど負担だけが続いてしまい、売れることもなく、自治体に寄付をしようにも引き取り手がないため、手放したいと思っていても手放すことができず、選択肢がない状態になっている人が多いです。
また、相続の際に不要な土地だけを放棄することができず、相続が発生する前に処分できなかった場合は、所有者の子どもが活用方法が見つけられないまま相続することが多いです。
原野商法で購入した土地を相続する際の注意点
原野商法で購入してしまった土地を相続する際に、どのような点に注意して対策を検討すればよいのでしょうか。具体的に解説します。
資産を誰が相続するかを明確にしておく
原野商法で購入した土地を誰も相続したいとは思わない状況の場合、負担を平等にするために複数人で共有にしておこうと考える方も多いかもしれません。しかし、複数人で所有権を持ち共有するとその後の処分の判断にも全員で話し合いが必要となりますので、大きな負担となってしまうリスクがあります。
相続した土地は登記をして名義を換えることが義務化されており、土地を相続すると、法務局での登記の手間や費用、毎年の固定資産税の納付など一人の人が土地を取得することで負担は増えますが、金融資産を多めに遺すなど調整をすることも可能です。原野商法で購入した土地がある場合は、相続人間で遺産分割の話し合いをするとトラブルを防ぐために、遺言書を書いておき、誰が何を相続するかを決めておいた方が良いでしょう。
遺言を作成する際は、相続発生後に家庭裁判所で検認手続きが必要な自筆証書遺言よりも作成した時点で有効となる公正証書遺言をおすすめします。公正証書遺言が作成されていれば、分け方について協議する必要はありません。
相続土地国庫帰属制度が使えるとは限らない
令和5年から新設された相続土地国庫帰属制度とは、特定の土地を相続せずに国庫に帰属させることができます。この制度は相続放棄をせずに、国庫に帰属させる土地を選ぶことができるため、利用することができればメリットが大きい制度です。
しかし、相続土地国庫帰属制度には要件があり、申請をしても道路が付されておらず国が取得しても管理が困難な土地や境界があいまいな土地については条件にあわないためこの制度は利用することができません。
原野商法で購入した土地は多くの場合、さまざまな理由で相続土地国庫帰属制度の対象とならず、手放すことができない可能性が高いです。
原野商法の二次被害に注意
詐欺の被害者となり、原野商法で購入した土地を現在でも保有していると登記で所有者を確認してさまざまな業者が声をかけてくる二次被害が起こっています。親から引き継いだ土地で騙されるケースもあります。
二次被害には整地することで手放すことができるかもしれないと勧誘するサービス型や、その土地を買い取るかわりに、さらに高額の土地を売りつける売買取引を行う下取り型などがあります。
遺された家族に迷惑をかけないように先に売却しておこうと、悪質な業者と契約をしてさらに負担がかかる状況になる例も多くあります。
なんとか整理したい所有者の弱みをつけこんで手数料などを騙しとる目的で近づいてくる悪徳業者もいます。引き取ってくれる業者が現れたとしても土地を手放す際に、実際に契約をする時や業者の紹介を受けた際は急ぎで契約せず、業者の情報や詐欺の手口などもしっかりと確認し、更なる被害を回避できるように十分注意しましょう。
相続に関するお悩みは専門家に相談を
相続は人生で何回も経験することではありませんので、慣れないことも多いでしょう。特に原野商法で購入した土地があれば通常の相続よりも負担がかかるでしょう。相続手続きは想像以上に難しいうえに、手続きを自身ですることが難しい場合は司法書士などに依頼することで土地の登記などを代行してもらうことができます。
財産が基礎控除以下であれば相続税の心配は不要ですが被相続人の財産が基礎控除を超えている場合は、財産をまとめた一覧を作り、法定相続人で分け方を決め、相続税の総額を確認したうえで取得割合に応じて按分するという流れで相続税の計算を行います。
そのため、分け方が決まっていないと相続税の申告ができません。また、相続税の申告は相続開始の翌日から10ヶ月以内と短い期間で申告する必要があり、期限を超えると税務署から調査で指摘され加算税を請求される可能性があります。特例の適用条件なども確認する必要がありますし、相続税の申告以外にも戸籍謄本など書類の収集や金融機関の名義変更、不動産の所有権移転の登記などさまざまな手続きを進める必要があり、相続人の負担は大きいです。
自分で申告することが難しい場合は、税金の専門家である税理士にサポートを依頼することをおすすめします。広島相続税相談テラスでは、業務として相続税の申告を行っておりますので、経験豊富な税理士が多数在籍しており、皆様のお悩みを解決しております。相続税の期限は短いため、早めに相談することが重要です。
初回のご相談は無料で対応しておりますので、お電話やメール等で安心してお気軽にご連絡ください。